Sur cette page
- Le budget formation d’une entreprise réunit deux blocs : la contribution légale, fixée par la loi, et le plan de développement des compétences, que vous chiffrez vous-même.
- Comptez le temps des salariés en formation : dans notre exemple, il pèse plus que la pédagogie et la logistique réunies.
- Devant la direction financière, présentez des écarts de compétences mesurés et un indicateur de résultat, pas un volume d’heures.
Chaque automne, le responsable formation doit poser un chiffre sur la table de la direction financière, et le défendre. Construire le budget formation d’une entreprise, c’est partir des besoins, chiffrer chaque action, coûts cachés compris, arbitrer, puis montrer ce que l’argent va changer. Ce guide suit ces cinq étapes avec un exemple chiffré complet, celui d’une entreprise industrielle fictive de 180 salariés, et se termine par ce que le CSE doit voir.
Ce que recouvre un budget formation entreprise
Le budget formation tient en deux blocs qu’il vaut mieux ne jamais mélanger :
- Les contributions obligatoires. Elles sont déclarées et versées avec les cotisations sociales, via la DSN. Vous ne les choisissez pas : vous les inscrivez sur une ligne à part.
- Le plan de développement des compétences. Ce sont les actions que l’entreprise décide et paie. Selon l’article L6321-1 du Code du travail, l’employeur assure l’adaptation des salariés à leur poste de travail et veille au maintien de leur capacité à occuper un emploi ; les actions de formation correspondantes figurent, le cas échéant, dans ce plan1.
C’est sur ce second bloc que se jouent les arbitrages. Il se décompose en coûts directs, ceux que l’on facture, et en coûts indirects, surtout le temps des salariés en formation.
Repère national : en 2023, une fois déduits les remboursements des OPCO et les aides publiques, les entreprises et associations ont dépensé 25,1 milliards d’euros pour la formation professionnelle, soit 3,7 % de leur masse salariale ; 41 % des salariés ont été formés, 30 heures en moyenne par salarié formé2. Ce taux additionne les coûts des formations, les rémunérations des stagiaires, les contributions obligatoires et les versements volontaires. Données provisoires, non comparables à 2020 et 2021.
| Secteur | Part de la masse salariale | Salariés formés dans l’année |
|---|---|---|
| Activités financières et d’assurance | 5,6 % | 77 % |
| Industrie | 4,7 % | 55 % |
| Construction | 2,9 % | 27 % |
| Commerce | 2,8 % | 36 % |
| Hébergement-restauration | 1,8 % | 14 % |
| Ensemble | 3,7 % | 41 % |
Ce que la loi impose : la contribution à la formation
La contribution unique à la formation professionnelle et à l’alternance (CUFPA) réunit la taxe d’apprentissage et la contribution à la formation professionnelle, la CFP3. La CFP est de 0,55 % de la masse salariale brute pour une entreprise de moins de 11 salariés, et de 1 % à partir de 11 salariés. S’y ajoute la contribution CPF-CDD : 1 % de la masse salariale versée aux titulaires d’un CDD.
L’Urssaf collecte la CFP via la déclaration sociale nominative (DSN). L’effectif retenu pour une année est l’effectif moyen annuel de l’année précédente, et un seuil franchi à la hausse ne compte que s’il est atteint ou dépassé pendant cinq années civiles consécutives4.
Les financements externes auxquels votre entreprise peut prétendre dépendent de sa taille et de sa branche : à vérifier avec votre OPCO. Ne les comptez pas avant qu’ils soient accordés.
Étape 1 : recenser les besoins de formation
Un budget solide part de quatre sources, dans cet ordre :
- La stratégie de l’année. Nouvel outil, nouveau marché, réorganisation : chaque projet appelle des compétences à nommer.
- Les formations obligatoires. Sécurité, habilitations, certifications exigées dans votre secteur. Elles passent avant tout le reste.
- Les entretiens. Les souhaits d’évolution recueillis par les managers, notamment ce que l’entretien professionnel recueille sur le parcours de chacun.
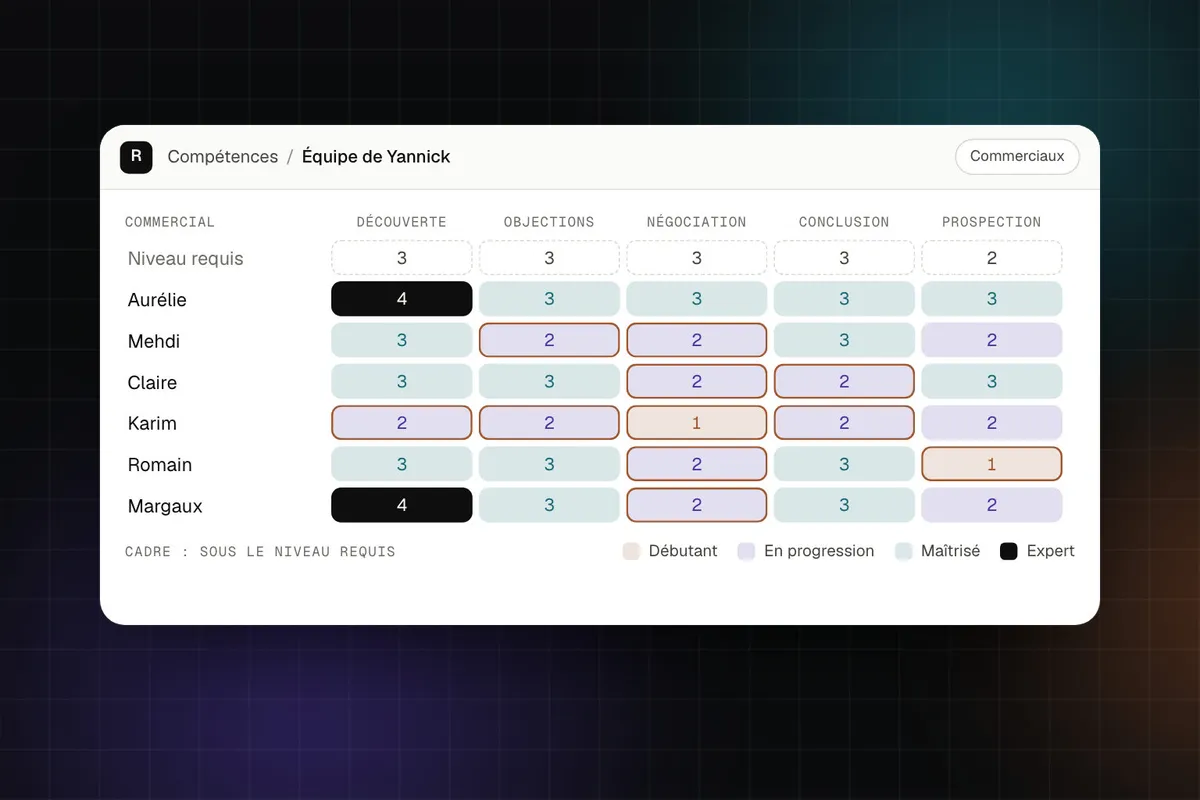
- Les écarts de compétences mesurés. Pas ressentis : mesurés. Vous pouvez mesurer les écarts de compétences par des mises en situation, puis construire la matrice des compétences d’une équipe pour voir où l’écart est le plus large.
La première année, nous avons envoyé un questionnaire à tous les managers : « De quelles formations votre équipe a-t-elle besoin ? » Nous avons reçu plusieurs pages de souhaits, sans priorité, et aucun moyen de les défendre. Depuis, nous posons une autre question : « Quelle situation votre équipe rate aujourd’hui, et comment le voyez-vous ? » Un commercial qui cède sur le prix en fin de négociation, un manager qui repousse ses entretiens difficiles. Chaque réponse devient un besoin relié à un résultat observable. La liste tient sur une page, argument compris.
Étape 2 : prioriser avec quatre critères
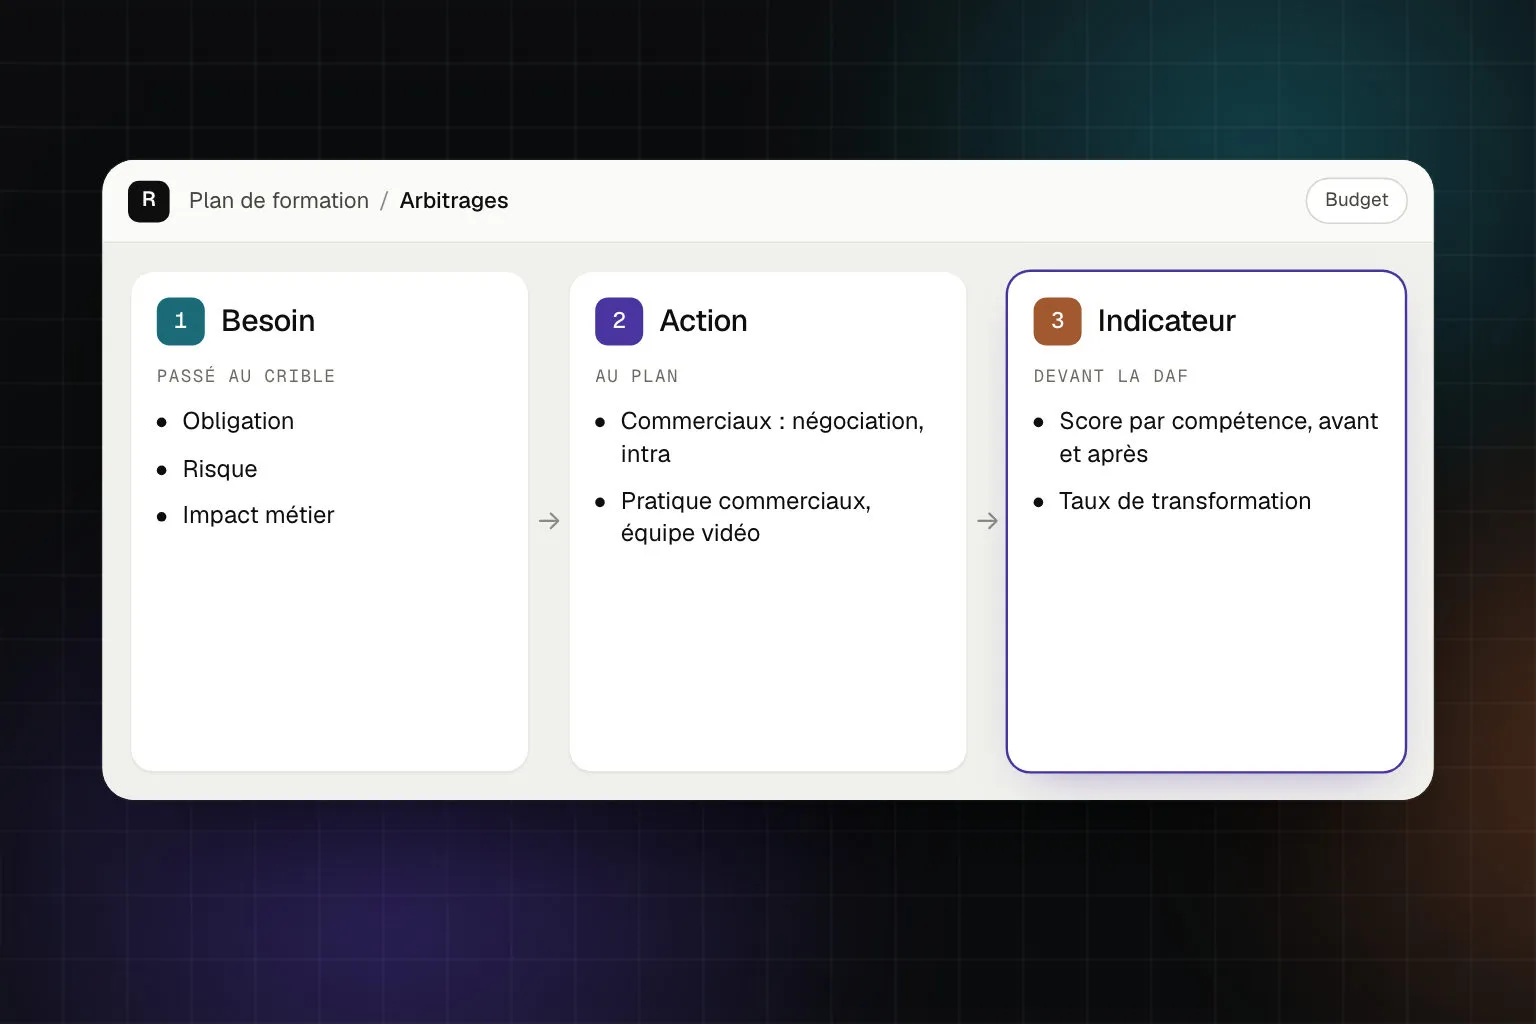
Passez chaque besoin au crible de quatre questions, notées de faible à fort : vous saurez expliquer pourquoi une action passe avant une autre.
| Critère | Question à poser | Exemple |
|---|---|---|
| Obligation | Une loi, une norme ou un client l’impose-t-il ? | Sécurité, habilitations |
| Risque | Que se passe-t-il si l’on ne forme pas ? | Accident, client perdu, départ d’un manager |
| Impact métier | Quel indicateur suivi par la direction doit bouger ? | Taux de transformation, délai de traitement |
| Urgence | Le besoin doit-il être couvert cette année ? | Nouvel outil déployé au printemps |
Vous obtenez trois niveaux. Niveau 1, à financer quoi qu’il arrive : l’obligatoire et ce dont l’absence fait courir un risque sérieux. Niveau 2, prioritaire : les actions reliées à un indicateur métier qui doit bouger cette année. Niveau 3, souhaitable : le reste, financé si le budget le permet, et premier candidat quand il faudra couper.
Étape 3 : chiffrer les coûts directs et indirects
Les coûts directs sont ceux qui arrivent sur une facture :
- la pédagogie : organisme de formation, formateur interne, conception d’un module, licences d’e-learning ou d’une plateforme d’entraînement ;
- la logistique : salle, repas, supports ;
- les déplacements et l’hébergement, quand la formation a lieu loin du site.
Pour les tarifs du marché, partez de nos repères de prix par jour de formation, inter et intra.
Les coûts indirects sont ceux qu’on oublie et que la direction financière voit en premier : pendant la formation, le salarié est payé et ne produit pas. Chiffrez-les au coût employeur journalier, soit le coût employeur annuel moyen divisé par 212 jours ouvrés, la convention de notre calculateur. Ajoutez un remplacement si le poste ne peut pas rester vide, en atelier ou à l’accueil par exemple.
Exemple chiffré : le budget formation d’une entreprise de 180 salariés
Exemple pédagogique : entreprise, montants et hypothèses inventés. Une entreprise industrielle de 180 salariés, salaire brut moyen 42 000 €, soit une masse salariale de 7 560 000 € et une CFP de 75 600 € (1 %). Coût employeur moyen retenu : 61 000 € par an, soit 287,74 € par jour (÷ 212). Les deux lignes de pratique sur The Reflection utilisent l’offre Équipe : 19 € HT par utilisateur et par mois avec des personnages vocaux, 38 € HT avec des avatars vidéo, en facturation annuelle, soit 228 € ou 456 € HT par personne et par an. Nous comptons 0,75 jour de pratique par personne sur l’année.
| Action | Pers. | Jours par pers. | Pédagogie et logistique | Temps des salariés | Total |
|---|---|---|---|---|---|
| Sécurité, habilitations (obligatoires) | 40 | 1 | 6 000 + 800 | 11 509 | 18 309 |
| Managers : entretiens et feedback, intra | 18 | 2 | 7 200 + 1 200 | 10 358 | 18 758 |
| Pratique managers, Équipe voix | 18 | 0,75 | 4 104 | 3 884 | 7 988 |
| Commerciaux : négociation, intra | 12 | 1 | 1 800 + 400 | 3 453 | 5 653 |
| Pratique commerciaux, Équipe vidéo | 12 | 0,75 | 5 472 | 2 590 | 8 062 |
| Outils numériques, e-learning | 100 | 0,5 | 6 000 | 14 387 | 20 387 |
| Total du plan | — | — | 32 976 | 46 182 | 79 158 |
Ce que le tableau dit :
- Le temps des salariés pèse 58 % du plan : 46 182 € contre 32 976 € de coûts directs. C’est la première question de la DAF ; ayez la réponse avant elle.
- Le plan représente 1,05 % de la masse salariale. Avec la CFP, la dépense atteint 154 758 €, soit 2,05 %. C’est ce total qu’il faut rapprocher du taux de l’Insee, qui inclut les contributions : l’exemple reste sous les 4,7 % de l’industrie.
- 1 124 heures de formation (7 heures par jour), soit environ 70 € l’heure et 440 € par salarié pour le plan seul.
Étape 4 : arbitrer quand la direction demande 15 % de moins
La direction demande 15 % de moins sur le plan, soit 11 874 €. Une règle d’abord : le niveau 1 ne se coupe pas. Dans l’exemple, deux décisions suffisent :
- Remplacer le second jour en salle des managers par la pratique déjà budgétée. Pédagogie −3 600 €, logistique −600 €, temps −18 × 287,74 € : −9 379 € au total. La compétence reste travaillée, sur la plateforme, entre deux séquences de travail.
- Former 85 salariés aux outils numériques au lieu de 100, en reportant ceux dont le poste change le moins cette année : −900 € de licences et −2 158 € de temps, soit −3 058 €.
L’économie atteint 12 437 €, soit 15,7 %, et le plan passe à 66 721 €, 0,88 % de la masse salariale. Dites-le honnêtement : sur ces 12 437 €, 5 100 € sont de la trésorerie, le reste est du temps rendu à la production. La direction financière fera le calcul ; mieux vaut qu’elle l’entende de vous.
Le gel arrive presque toujours au même moment : à la fin du premier semestre, quand les résultats sont sous l’objectif. Sans priorités posées en janvier, on coupe ce qui n’a pas commencé, souvent ce qui comptait le plus. Ce que nous protégeons en premier : l’obligatoire, puis l’action reliée à un indicateur que la direction suit déjà. Ce que nous reportons : ce qui ne montrera aucun résultat avant décembre. Et nous ne supprimons jamais la pratique entre deux sessions : sans elle, la journée déjà payée s’évapore en quelques semaines.
Étape 5 : défendre le budget formation devant la DAF
Un volume d’heures dit ce que vous allez dépenser, pas ce que vous allez obtenir. Préparez un dossier d’une page qui répond à quatre questions : quelle compétence doit changer, et quel écart avez-vous mesuré ; combien cela coûte, temps des salariés compris ; ce que coûte le statu quo ; comment vous verrez le résultat.
Pour le dernier point, trois indicateurs valent mieux que les heures de formation :
- le score par compétence, avant et après, sur une grille qui note chaque compétence ;
- la part des participants qui atteignent le niveau attendu à la fin du parcours ;
- un indicateur métier que la direction suit déjà : taux de transformation, réclamations, départs dans les équipes des nouveaux managers.
Les deux premiers mesurent l’apprentissage, le troisième les résultats : ce sont les niveaux 2 et 4 du modèle Kirkpatrick d’évaluation des formations.
Pour la partie financière, vous pouvez chiffrer ce que l’entraînement rapporte, dans une note d’une page pour la DAF, hypothèses visibles.
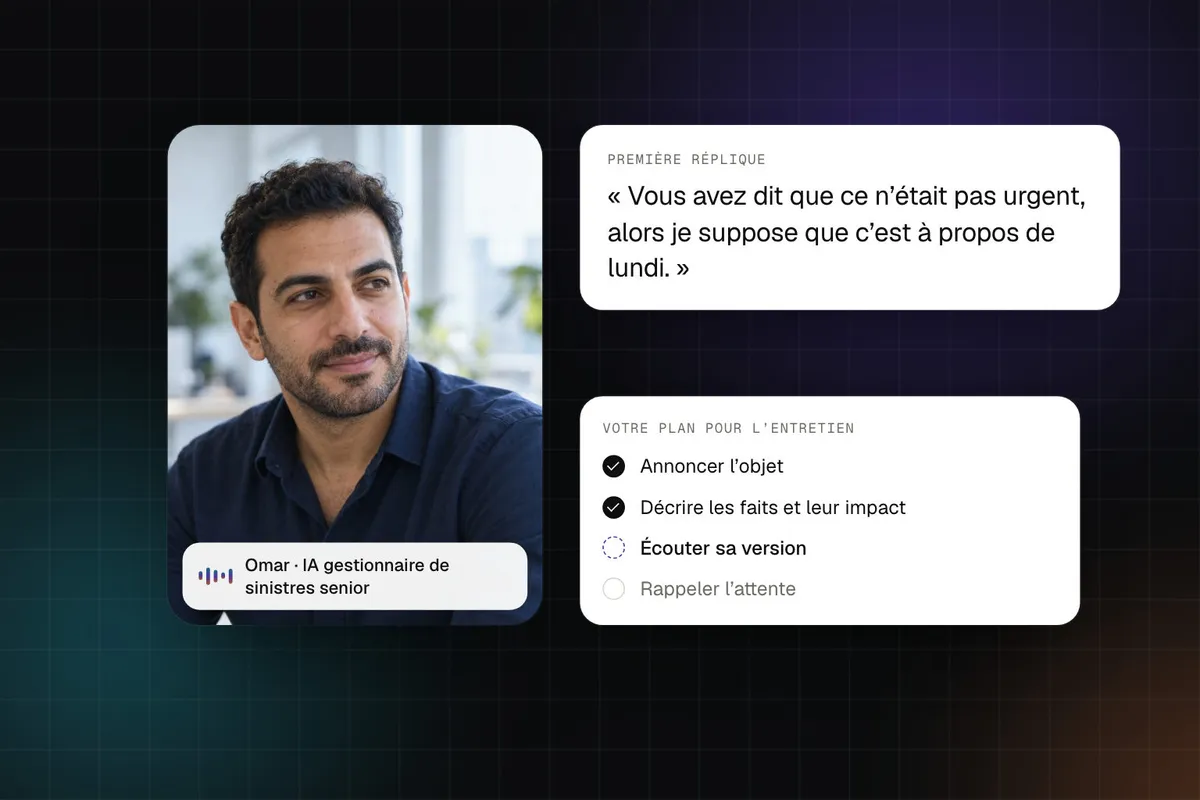
Avec The Reflection, vos collaborateurs répètent leurs conversations face à des personnages IA, en voix ou en vidéo, et chaque séance est notée par compétence. Sur les mêmes séances, les notes de l’IA et celles d’experts présentent une corrélation de r = 0,80, mesure renouvelée chaque trimestre. Vous obtenez donc les scores avant et après sans mobiliser vos experts pour chaque évaluation. Un laboratoire a préparé plus de 500 visiteurs médicaux au lancement d’un médicament et a constaté 28 % de ventes en plus dans les secteurs formés.
Pour tester avant d’inscrire une ligne au budget, commencez par une seule équipe : l’offre Équipe se paie par utilisateur, et vous ajoutez des places à mesure que d’autres équipes s’y mettent.
La première fois que nous avons présenté un plan à une directrice financière, nous avions un tableau d’heures par service. Elle a écouté deux minutes, puis demandé : « Qu’est-ce qui sera différent en décembre, et comment je le verrai ? » Nous n’avions pas de réponse. Depuis, chaque ligne importante du plan a sa phrase : la compétence visée, le niveau de départ mesuré, le niveau cible et l’indicateur métier qui doit suivre. On discute alors de ce que l’entreprise veut obtenir, et le montant en découle.
Le calendrier et le CSE
Dans les entreprises d’au moins 50 salariés, le CSE a des attributions élargies5, dont trois consultations récurrentes : sur les orientations stratégiques de l’entreprise, sur sa situation économique et financière, et sur sa politique sociale, les conditions de travail et l’emploi (article L2312-17). Deux d’entre elles touchent votre budget :
- Les orientations stratégiques. La consultation porte notamment sur les orientations de la formation professionnelle et sur le plan de développement des compétences (article L2312-24).
- La politique sociale. Depuis le 1er janvier 2026, dans la rédaction issue de la loi du 24 octobre 2025, elle porte sur le programme pluriannuel de formation et les actions de formation envisagées par l’employeur ; l’employeur fournit notamment les informations sur le plan de développement des compétences (article L2312-26).
Un accord d’entreprise peut fixer le rythme de ces consultations, sans dépasser trois ans (article L2312-19) ; sans accord, elles ont lieu chaque année (article L2312-22).
En pratique, bouclez le budget et les arbitrages avec la direction financière avant la consultation. Montrez aux élus les critères de priorité, les actions obligatoires, la répartition par population et les indicateurs que vous suivrez.
Questions fréquentes sur le budget formation
Comment calculer le budget de formation d’une entreprise ?
Additionnez la contribution légale (0,55 % ou 1 % de la masse salariale brute, plus 1 % de celle des CDD) et le plan : pour chaque action, les coûts directs plus le temps des participants, soit personnes × jours × coût employeur journalier.
Quel est le coût moyen d’une formation professionnelle ?
Il dépend du format : une journée inter-entreprises se facture par personne, une journée intra par groupe, un logiciel par utilisateur. Consultez nos repères de prix moyens, inter et intra-entreprise. Sur The Reflection, l’entraînement coûte 228 € HT par personne et par an avec des personnages vocaux, ou 456 € HT avec des avatars vidéo.
Quelle est la formation la plus rentable ?
Celle qui corrige un écart mesuré sur une compétence reliée à un indicateur métier. Sans mesure avant et après, vous ne pourrez pas prouver qu’elle l’a été. Les formats qui font pratiquer entre les sessions entretiennent la compétence que la journée en salle a lancée.
Le budget formation est-il obligatoire ?
En partie. L’employeur doit assurer l’adaptation des salariés à leur poste de travail (article L6321-1), et la contribution à la formation professionnelle est due, à 0,55 % ou 1 % de la masse salariale selon l’effectif. Le montant du plan lui-même relève de vos choix : c’est lui que vous devez justifier.
Sources
- Article L6321-1 du Code du travail, version mise à jour le 26 octobre 2025. Code du travail numérique.
- Insee. Formation professionnelle continue financée par les entreprises et associations, fiche 3.3. Formations et emploi, Insee Références, édition 2025. Source : Céreq-Dares-France compétences, enquête Formation Employeur annuelle (EFE-a) 2023, données provisoires.
- Articles L6131-2 (version en vigueur depuis le 1er janvier 2019), L6331-1 et L6331-3 (versions en vigueur depuis le 1er janvier 2022) du Code du travail. Code du travail numérique.
- Contribution à la formation professionnelle (CFP). Service-public.fr, vérifié le 21 janvier 2026.
- Articles L2312-1, L2312-17 (version mise à jour le 3 mai 2025), L2312-19, L2312-22, L2312-24 et L2312-26 (version issue de la loi n° 2025-989 du 24 octobre 2025, en vigueur depuis le 1er janvier 2026) du Code du travail. Code du travail numérique.